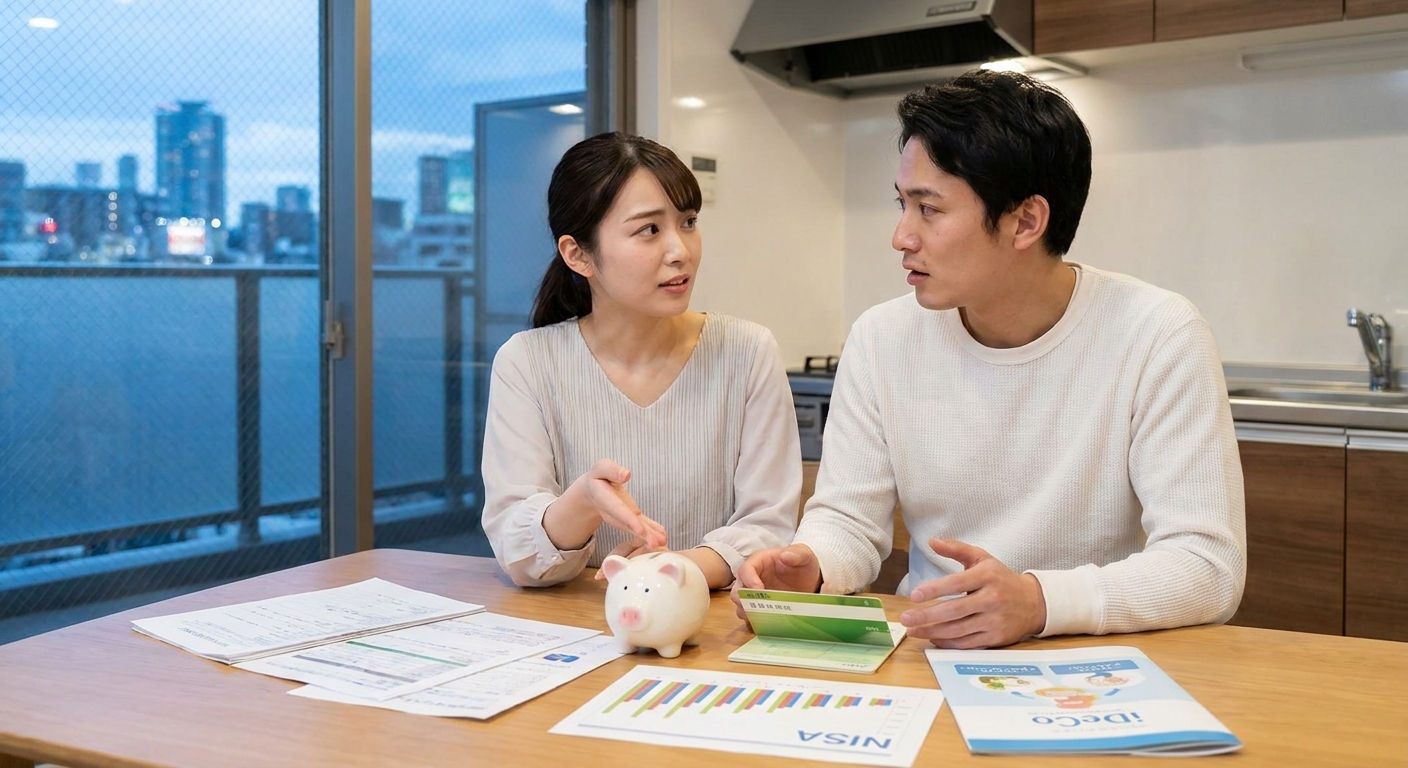
貯金というと、老後資金やマイホーム資金、教育費など「大きな目標」に目が向きがちです。しかし、その前にぜひ優先したいのが、万一のときのための「生活防衛資金」です。
はじめに
生活防衛資金は、病気や失業などで収入が一時的に途絶えたときに、生活を守るための“クッション”となるお金です。この記事では、日本の社会保障制度の特徴もふまえながら、「生活防衛資金はいくら必要か」「どこに置いておくか」「どの順番で貯めるか」を具体的に解説します。
1. 日本で「生活防衛資金」が必要な理由
1-1. 公的な保障はあるが、すぐには振り込まれない
日本には、健康保険や雇用保険、公的年金などの社会保障制度があります。
- 病気やケガで働けなくなったとき:健康保険の「傷病手当金」(条件あり)
- 会社を辞めたとき:雇用保険の「失業給付」(条件あり)
- 老後の生活:公的年金(国民年金・厚生年金)
こうした制度により、ある程度の収入は保障されますが、
- 申請してから実際にお金が振り込まれるまで時間がかかる
- 給与の全額が補償されるわけではない
といった点から、やはり手元に現金の貯金があった方が安心です。
※各給付の条件や金額は、健康保険組合やハローワーク、日本年金機構などの公式情報を必ず確認してください。
1-2. 突発的な「まとまった出費」に備える
日本で暮らしていると、定期的にやってくる「まとまった出費」が少なくありません。
- 自動車関連:車検、自動車税、任意保険料
- 住まい関連:家電の買い替え、住宅の修繕費
- 教育関連:入学金、塾代、受験費用
これらはクレジットカードで支払えても、分割やリボ払いを多用すると金利負担が増えてしまいます。ある程度の現金貯金があれば、そうした負担を抑えられます。
2. 生活防衛資金の目安は「何か月分」?
2-1. 一般的な目安
日本の家計相談でよく言われる目安は、
- 公務員・大企業の正社員など、収入が比較的安定している人:生活費の3〜6か月分
- 自営業・フリーランス・契約社員など、収入が不安定な人:生活費の6〜12か月分
といった水準です。
ただし、「生活費」が月30万円の家庭と、20万円の家庭では、必要な額も変わってきます。まずは自分の家庭の「毎月の生活費」を把握することがスタートです。
2-2. 具体例で考えてみる
【例1】共働き・賃貸暮らしの夫婦(子どもなし)
- 毎月の生活費:
- 家賃:80,000円
- 食費:50,000円
- 水道光熱費:15,000円
- 通信費:15,000円
- 保険料:10,000円
- 日用品・交通費など:30,000円
- 合計:約200,000円
→ 生活費6か月分:200,000円 × 6 = 1,200,000円
【例2】子ども2人・持ち家(住宅ローンあり)の家庭
- 毎月の生活費:
- 住宅ローン:100,000円
- 管理費・修繕積立金:20,000円
- 食費:70,000円
- 水道光熱費:20,000円
- 通信費:20,000円
- 保険料:20,000円
- 教育費:30,000円
- 日用品・交通費など:40,000円
- 合計:約320,000円
→ 生活費6か月分:320,000円 × 6 = 1,920,000円
このように、「うちの場合はいくら必要か」を具体的な数字で出してみることが大切です。
3. どの口座に置いておく?「安全性」と「使いやすさ」が最優先
3-1. 基本は「普通預金」か「定期預金」
生活防衛資金は、増やすことよりも「守ること」が目的です。そのため、元本が保証され、いつでも引き出せる形で持っておくのが基本です。
選択肢としては、
- 銀行や信用金庫などの普通預金
- 必要になれば途中解約できる定期預金
といった、安全性の高い預金商品が中心になります。
日本の預金は、一定の条件のもとで「預金保険制度」によって保護されていますが、保護される範囲や対象などにはルールがあります。詳しくは預金保険機構などの公式情報をご確認ください。
3-2. 投資商品との違い
NISAやiDeCo、投資信託、株式などは、長期的な資産形成に活用されることが多い一方で、
- 価格が日々変動する
- 元本が保証されない
という特徴があります。そのため、生活防衛資金まで投資商品で運用すると、相場の下落と出費が重なったときに困る可能性があります。
「当面の生活を守るお金」と「将来の資産形成のためのお金」は、口座や商品をしっかり分けて考えることが大切です。
4. どの順番で貯める?ステップ別のすすめ方
ステップ1:まずは「1か月分」を最優先
生活防衛資金の目標額が6か月分だとしても、いきなりそこまで貯めようとすると気が遠くなってしまいます。
まずは、
- 「1か月分の生活費」を目標に貯める
ことから始めてみましょう。
【例】月の生活費が25万円の家庭の場合
- 先どり貯金:毎月30,000円
- ボーナス時:1回あたり70,000円を貯金
→ 1年間での貯金額:
- 毎月分:30,000円 × 12か月 = 360,000円
- ボーナス分:70,000円 × 2回 = 140,000円
- 合計:500,000円
このペースなら、1年で約2か月分の生活費が貯まります。
ステップ2:3〜6か月分までじっくり増やす
1か月分が貯まったら、次は、
- 3か月分
- 6か月分
と、段階的に目標を少しずつ引き上げていきます。この段階では、
- 固定費の見直し(通信費、保険料、サブスクなど)
- ふるさと納税の活用(食費・日用品の一部を実質的に節約するイメージ)
もあわせて検討すると、貯金ペースを上げやすくなります。
※ふるさと納税には自己負担や上限額のルールがあり、年収や家族構成によって変わります。詳細は総務省や国税庁などの公式情報を参考にしてください。
ステップ3:目標達成後に、ようやく「投資」を検討
生活防衛資金が目標額に達したら、はじめて長期の資産形成として、
- NISAを使った投資信託の積立
- iDeCoによる老後資金づくり
といった“攻めの”お金の使い方も検討しやすくなります。
生活防衛資金が十分であれば、相場が一時的に下がっても、慌てて投資商品を売却せずに済む心理的な余裕も生まれます。
5. 今週から始める「生活防衛資金」チェックリスト
- [ ] 先月1か月分の支出額を、家計簿アプリや明細からざっくり計算する
- [ ] 計算した「生活費1か月分」をメモに書き、生活防衛資金の暫定目標額にする
- [ ] 銀行で「生活防衛資金専用」の普通預金口座を1つ用意する
- [ ] 給料日翌日に、毎月5,000〜10,000円でもよいので自動振替を設定する
- [ ] ボーナスが出たら、そのうちの○万円を生活防衛資金に回すと決めておく
気をつけたいポイント
- 生活防衛資金は「使ってはいけないお金」ではなく、「もしものときには迷わず使うお金」です。罪悪感を持たずに活用しましょう。
- 高利回りをうたう商品や、元本保証のない投資商品で生活防衛資金を運用するのは避けた方が無難です。
- 預金の利率や保険、税制、NISA・iDeCoの制度は変更されることがあります。契約や投資の判断をする前に、必ず最新の公式情報を確認してください。
- 目標額に届いていなくても、自分や家族の健康を最優先に。医療機関の受診や必要な支出をがまんしすぎないことも大切です。
おわりに
生活防衛資金は、派手さはありませんが、家計の土台となるとても大切な貯金です。この土台があるからこそ、NISAやiDeCoなどを使った将来の資産形成にも、余裕を持って取り組むことができます。
「生活費1か月分」を貯めるところからでかまいません。きょう少しだけ、お金の流れを見直してみることが、数年後の大きな安心につながります。
参考資料
- 金融広報中央委員会「知るぽると」家計の見直し https://www.shiruporuto.jp/public/data/
- 金融庁「NISA 特設ウェブサイト」https://www.fsa.go.jp/policy/nisa/
- 金融庁「iDeCo(個人型確定拠出年金)」https://www.fsa.go.jp/policy/dc/individual.html
- 日本年金機構「公的年金制度の概要」https://www.nenkin.go.jp/
- 厚生労働省「医療保険制度について」https://www.mhlw.go.jp/