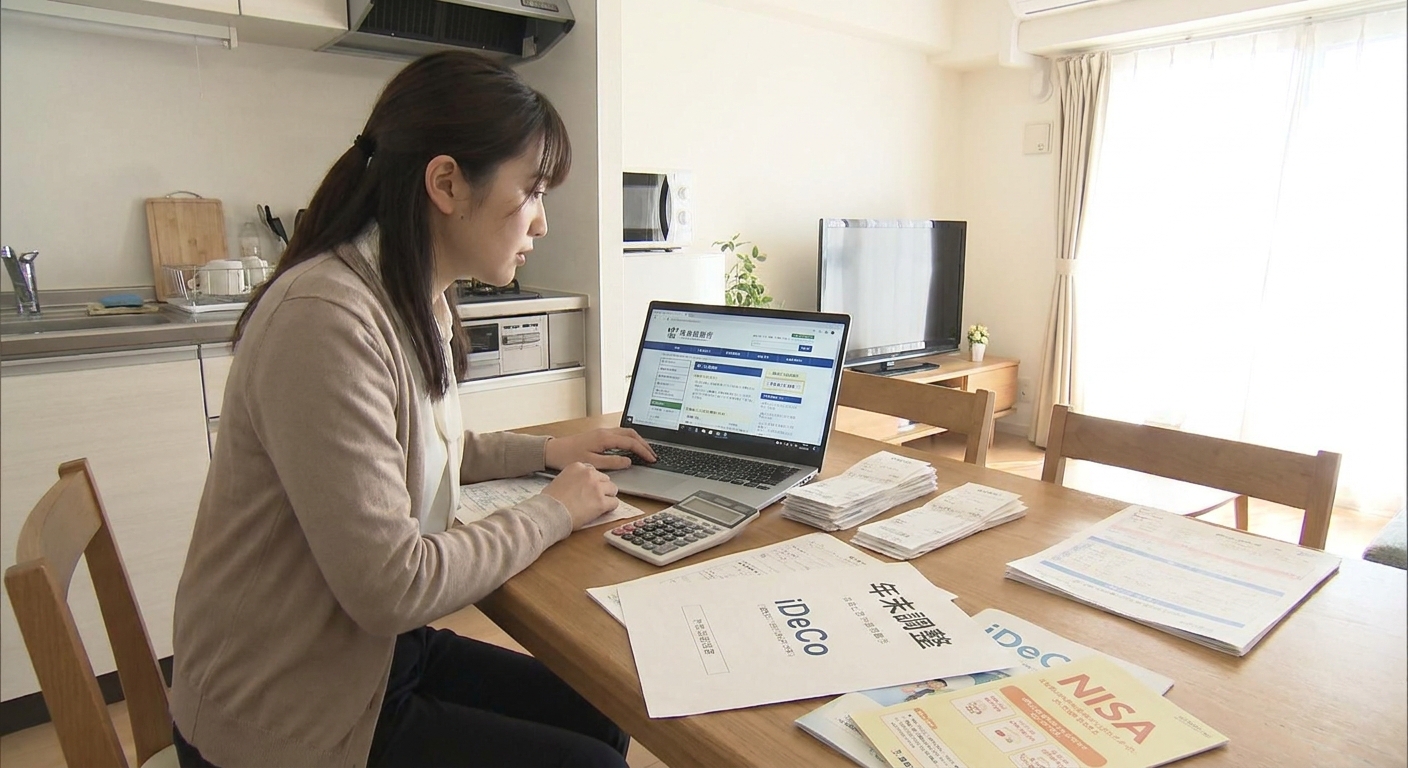
会社員の方は、「税金のことは年末調整で会社がやってくれるから大丈夫」と思いがちですが、実は年末調整だけでは受けられない控除や優遇制度もたくさんあります。
この記事では、特に家計に関わりが大きい
- 医療費控除
- iDeCo(個人型確定拠出年金)
- NISA(少額投資非課税制度)
と税金の関係を、年末調整との違いも含めて整理していきます。
年末調整でできること・できないこと
年末調整で「できること」
- 給与所得についての所得税精算
- 生命保険料控除・地震保険料控除
- 社会保険料控除
- 配偶者(特別)控除、扶養控除
- 住宅ローン控除の2年目以降の適用(条件を満たす場合)
年末調整では「できないこと」
次のような控除は、原則として自分で確定申告をする必要があります。
- 医療費控除
- セルフメディケーション税制
- ふるさと納税(ワンストップ特例を使わない場合)
- 雑損控除(災害・盗難・横領による損失)
- 寄附金控除(特定の寄附)
- iDeCoの掛金控除(勤務先で年末調整対応していないケースなど)
「確定申告=自営業の人がするもの」というイメージが強いですが、会社員でも、上記のような制度を使いたい場合には自分で確定申告をする必要があります。
医療費控除:家族の医療費が多かった年は要チェック
医療費控除の基本
1年間(1月1日〜12月31日)に支払った医療費が一定額を超えた場合、確定申告をすることで所得控除を受けられる制度です。
対象となるのは、
- 本人
- 生計を一にする配偶者や家族
の医療費です。
対象になる医療費の例
- 病院での診療費・治療費
- 処方箋による医薬品代
- 歯科治療(自由診療の審美目的以外)
- 出産費用
- 通院のための交通費(公共交通機関など)
などが含まれます。一方、美容目的の治療や、健康維持・増進のためのサプリメントなどは対象外となるケースが多いです。
医療費控除のイメージ(例)
(例)4人家族の1年間の医療費
- 父:3万円
- 母:5万円
- 子ども2人:合計4万円
→ 合計医療費:12万円
一定の計算により、医療費控除額が算出され、その分だけ所得が少なくなったとみなされます。結果として、所得税・住民税が軽くなる可能性があります。
※実際の控除額は、所得や保険金の有無などにより異なります。国税庁の医療費控除のページや「確定申告書等作成コーナー」でシミュレーションすることをおすすめします。
iDeCo:掛金が「全額所得控除」になる仕組み
iDeCo(個人型確定拠出年金)は、老後資金づくりをしながら、税制優遇を受けられる制度です。
iDeCoの税制メリット(概要)
- 掛金が全額所得控除の対象
- 運用益が非課税
- 受け取るときも一定の控除あり(退職所得控除・公的年金等控除など)
会社員の場合、勤務先の制度や加入条件により、掛金上限額が異なります。加入の可否や掛金上限は、運営管理機関や公式サイトで事前に確認してください。
年末調整とiDeCoの関係
- 会社を通してiDeCoに加入し、給与天引きされている場合は、年末調整で自動的に掛金が所得控除として扱われるケースもあります。
- 個人で金融機関に申し込み、口座から引き落とししている場合などは、iDeCoの掛金額を自分で確定申告する必要がある場合があります。
加入時に送られてくる「小規模企業共済等掛金払込証明書」を保管しておき、確定申告で入力します。
NISA:運用益や配当金が「非課税」になる制度
NISA(少額投資非課税制度)は、一定の投資額までの配当金や譲渡益が非課税になる制度です。
NISAのポイント(概要)
- NISA口座で購入した金融商品から得られる値上がり益や配当金が、非課税期間中は原則非課税
- 一般的な課税口座では約20%程度の税金がかかる部分が、NISA枠であればかからない
年末調整との関係
- NISA口座で得た運用益や配当金は、そもそも非課税となるため、確定申告や年末調整で申告する必要はありません。
- 一方、通常の課税口座で発生した譲渡損失の損益通算や繰越控除を行いたい場合などは、確定申告が関係してきます。
NISAは「税金を減らす」というより、「投資による利益に税金がかからない」という仕組みです。投資である以上、元本割れのリスクもありますので、長期的なライフプランの中で、無理のない金額で利用することが大切です。
今週できる「年末調整+α」チェックリスト
- [ ] 今年1年間の家族の医療費のレシート・領収書をひとまとめにした
- [ ] 高額だった治療や出産費用があったか、メモしておいた
- [ ] iDeCoに加入している場合、掛金の年間合計と控除証明書の保管場所を確認した
- [ ] NISAでの運用状況(損益)をざっくり把握した
- [ ] 来年、医療費控除やiDeCoの控除を受けるために、確定申告をする必要がありそうかイメージした
気をつけたいポイント(年末調整だけに頼らない)
「年末調整=税金対策はすべて完了」ではない
医療費控除や一部の寄附、iDeCoなど、年末調整だけでは反映されないものも多くあります。
医療費のレシートを捨ててしまう
後から医療費控除を受けようと思ったときに困ってしまいます。日頃から「医療費ボックス」をつくっておくと便利です。
iDeCoの控除証明書を紛失する
再発行には時間がかかることもあります。郵送物は開封してすぐに「税金関係」のファイルに入れる習慣をつけましょう。
NISAだから必ず得をする、と考えすぎない
非課税枠は魅力ですが、投資先によっては元本割れのリスクがあります。制度のメリットだけでなく、商品の内容やリスクも理解したうえで利用することが大切です。
まとめ:年末調整は「スタートライン」
年末調整は、会社員にとって税金と向き合う大事なタイミングですが、
- 医療費控除
- iDeCo
- NISA
- ふるさと納税
など、活用できる制度は年末調整の外側にもたくさんあります。
「今年は医療費が多かったかな?」「老後資金づくりをそろそろ考えたい」「投資も少しずつ始めてみたい」と感じている方は、このタイミングで一度、税金と家計の全体像を見直してみてください。
制度や税制は改正されることがありますので、最新情報は国税庁や金融庁などの公式サイトもあわせて確認しつつ、無理のない範囲で賢く活用していきましょう。
参考資料
- 国税庁「医療費を支払ったとき(医療費控除)」
- 国税庁「確定申告書等作成コーナー」
- 金融庁「NISA特設ウェブサイト」
- 国民年金基金連合会「iDeCo公式サイト」
- 金融広報中央委員会 知るぽると「ライフプランと税金」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
https://www.keisan.nta.go.jp/
https://www.fsa.go.jp/policy/nisa2/
https://www.ideco-koushiki.jp/
https://www.shiruporuto.jp/public/data/chapter06.html